E se você for mandado embora amanhã? E se a economia desacelerar ou o mercado virar? A incerteza financeira é uma das maiores fontes de ansiedade no dia a dia profissional. Viver no limite, contando os dias para o próximo salário e acumulando boletos, faz com que qualquer imprevisto jogue você direto no vermelho. Transformar essa realidade exige mais do que motivação: exige ferramentas práticas e estruturadas.
Dando continuidade à nossa série sobre saúde e alta performance financeira — cuja primeira etapa focou em eliminar o lastro das dívidas —, chegamos agora à segunda fase essencial: a criação de uma rota de fuga e de um fundo de reserva sólido.
A Regra do Orçamento e a Alocação Estratégica
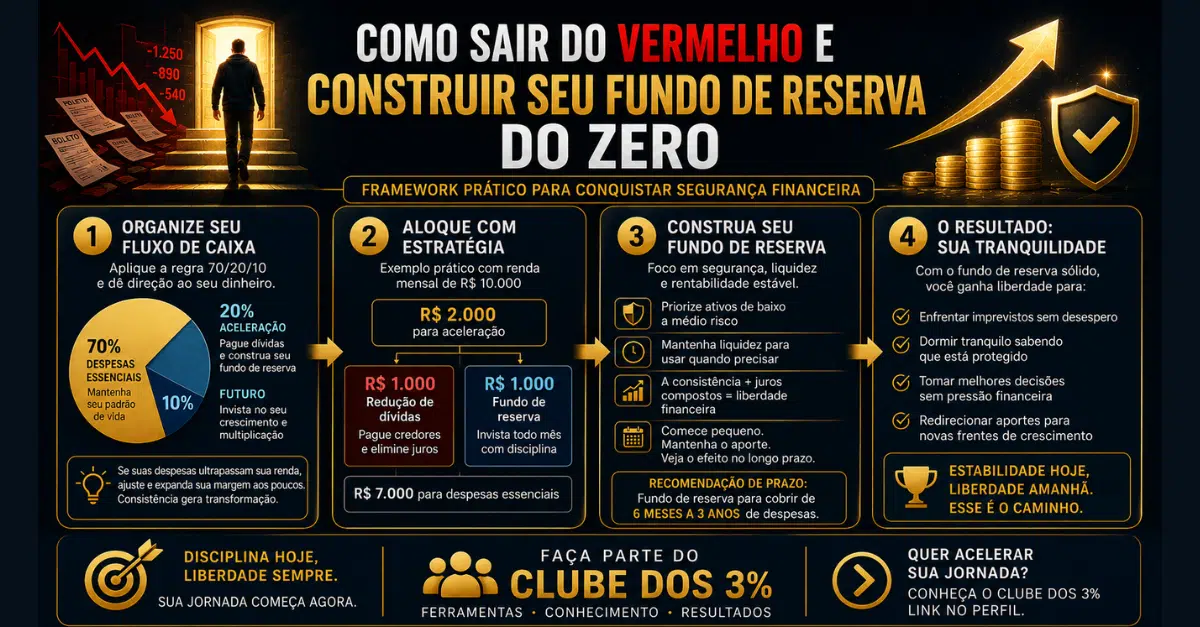
O primeiro passo para construir patrimônio do zero é organizar o fluxo de caixa. A recomendação prática é aplicar a regra 70/20/10 (ou ajustar proporcionalmente à sua realidade atual):
- 70% para despesas essenciais: Custos necessários para manter seu padrão de vida (moradia, alimentação, contas básicas).
- 20% para aceleração: Divisão estratégica entre eliminar dívidas ativas e construir o fundo de reserva.
- 10% para o futuro: Alocação voltada para a próxima fase de multiplicação patrimonial.
Se hoje o seu custo de vida ultrapassa o que você ganha, não se desespere. O mais importante é estruturar o plano e buscar a expansão gradual dessa margem de manobra financeira. O número inicial pode ser desafiador, mas a direção consistente é o que gera transformação a longo prazo.
Simulação Prática e Seleção de Investimentos
Para ilustrar de forma clara, imagine uma renda mensal de R$ 10.000 (onde as despesas essenciais somam R$ 7.000). Destinaríamos R$ 2.000 mensais para a nossa alocação estratégica:
- R$ 1.000 direcionados para a redução do saldo devedor e quitação de credores.
- R$ 1.000 aplicados mensalmente em uma conta de investimento de baixo a médio risco.
Para o fundo de reserva, o foco não é a alta especulação, mas sim a segurança e a liquidez atreladas a uma rentabilidade estável. Evite ativos de alto risco que sofram flutuações severas. A consistência dos aportes mensais, potencializada pelos juros compostos, transforma rapidamente pequenos passos em um colchão financeiro robusto ao longo dos primeiros doze meses.
Recomendação de Prazo: O objetivo final do fundo de reserva é garantir a sua tranquilidade por um período de 6 meses a 3 anos, dependendo diretamente do seu perfil de aversão ao risco.
Para aprofundar em todos os detalhes dessa metodologia e entender o passo a passo completo, assista ao vídeo explicativo: 👉 Como CRIAR um Fundo de Reserva do Zero (Mesmo ganhando pouco)
O Próximo Passo na Sua Jornada
Construir estabilidade financeira não é um evento isolado, mas sim um processo de disciplina contínua. Ao atingir o patamar ideal de 6 meses de cobertura para as suas despesas, você poderá redirecionar parte dos aportes para novas frentes de crescimento patrimonial.